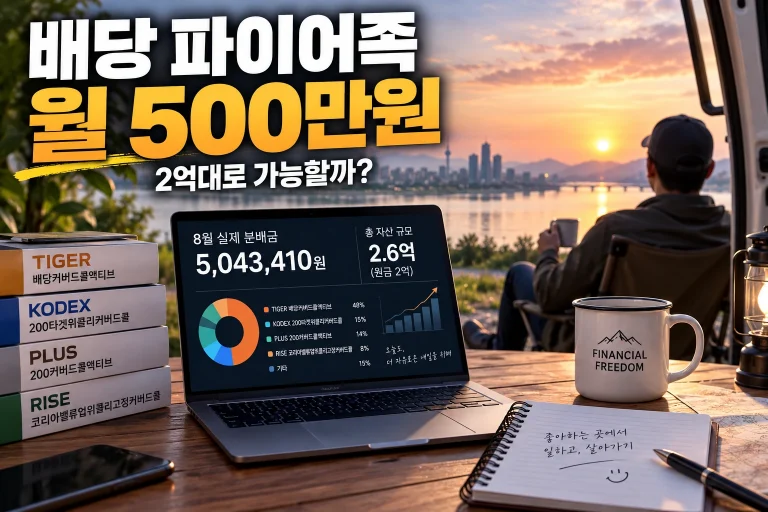
월 배당 500만원 만드는 사람은 무엇이 다를까?|JEPQ·SCHD·빅테크 조합 분석
월 배당 500만원은 은퇴 후 생활비 걱정 없이 안정적인 노후를 누리기 위해 많은 투자자가 최종 목표로 삼는 꿈의 현금흐름입니다.
“매달 배당금으로 500만 원을 받으려면 도대체 현금이 몇십억 원이나 있어야 할까?”
“배당주에만 몰빵하면 상승장에서 내 자산만 안 오르고 뒤처지는 건 아닐까?”
많은 사람이 배당 투자를 고민할 때 ‘원금 상승의 기회비용’과 ‘거대한 필요 자금’ 사이에서 망설이곤 합니다.
하지만 최근 유튜브 ‘싱글파이어’ 채널에 출연한 8년 차 배당 투자 작가이자 인플루언서인 ‘평온’ 님의 인터뷰는 우리에게 매우 현실적이고 명쾌한 해답을 제시합니다.
그는 배당주에만 올인하지 않고 빅테크 성장주를 60% 이상 결합한 ‘하이브리드 포트폴리오’를 통해 포모(FOMO) 없이 8년간 장기 투자에 성공하며 현재 매달 510만 원의 배당 파이프라인을 완성했습니다.
이번 글에서는 8년간 꾸준한 투자로 월 배당 500만원을 달성한 50대 파이어족의 실제 포트폴리오와 배당+성장 분산 전략을 심층 분석해 보겠습니다.
유튜브 싱글파이어 채널: 4억으로 파이어 가능! 월 500만 원 배당 받는 50대 파이어족 인터뷰 보러가기
1. 50대 파이어족의 실제 자산 배분 구조 (배당 36% + 성장주 64%)
인터뷰 주인공의 포트폴리오에서 가장 눈에 띄는 점은 ‘배당 투자자’임에도 불구하고 자산의 과반수를 빅테크 성장주에 배치했다는 사실입니다.
그는 주식 자산에서 JEPQ, SCHD 등 배당 ETF와 빅테크 성장주를 결합해 세후 월 배당 500만원(월 약 510만 원) 수준의 현금흐름을 안정적으로 만들었습니다.
| 자산 구분 | 보유 비중 | 주요 보유 종목 | 포트폴리오 내 핵심 역할 |
|---|---|---|---|
| 배당 ETF 군단 | 약 36% | JEPQ (주력), SCHD | 성장주 변동성을 일부 완화하고 매달 현금흐름을 제공 |
| 빅테크 성장주 | 약 64% | 애플(5.9%), TSMC(5.6%), SCHG(5.3%), MSFT(5.2%), 알파벳, 아마존 등 10종목 | 대세 상승장 시세 차익 획득 및 인플레이션 압도 |
배당 ETF가 바닥을 단단하게 지지해 주면서, 우량 성장주들이 자산의 상방을 시원하게 열어주는 이상적인 밸런스를 구축했습니다.
2. 인사이트 ①: 배당주에만 몰빵하면 100% 실패하는 이유 (FOMO 방어)
그는 인터뷰에서 “배당주만 투자하면 대세 상승장에서 주가 상승을 전혀 누리지 못해 결국 포모(소외감)가 와서 투자를 포기하게 된다”고 강조합니다.
처음부터 월 배당 500만원을 만들겠다고 배당주에만 100% 몰빵했다면 상승장 소외감(FOMO) 때문에 8년간 투자를 지속하기 어려웠을 것입니다.
- 배당주의 한계: 기술주 랠리가 펼쳐질 때 배당주 위주의 계좌는 지루한 횡보를 보이며 투자자의 멘탈을 흔듭니다.
- 성장주 병행의 심리적 효과: 애플, 마이크로소프트, TSMC 등 1등 기술주를 함께 보유하면 시장 상승세를 온전히 누리며 스트레스 없이 장기 투자가 가능합니다.
- 하락장의 든든한 맷집: 반대로 시장이 폭락할 때는 JEPQ와 SCHD에서 쏟아지는 월배당금이 심리적 안전판이 되어줍니다.
3. 인사이트 ②: SCHD vs JEPQ: 40세를 기준으로 갈리는 선택
그는 배당 투자자들의 영원한 라이벌인 배당성장(SCHD)과 고배당 커버드콜(JEPQ)의 선택 기준을 명확한 시뮬레이션으로 정리했습니다.
| 비교 항목 | SCHD (배당성장 ETF) | JEPQ (고배당 커버드콜 ETF) |
|---|---|---|
| 현재 배당수익률 | 연 약 3.0% ~ 3.5% | 연 약 9.5% ~ 10.5% |
| 배당금 역전 기간 | – | SCHD가 JEPQ 누적 배당을 추월하는 데 16~27년 소요 |
| 추천 투자 연령대 | 40세 이전 (시간이 많은 2030) | 50세 이후 (당장 현금흐름이 필요한 은퇴자) |
고배당 JEPQ와 배당성장 SCHD의 크로스오버 시점을 고려해 나이에 맞게 자산을 배분하는 것이 월 배당 500만원을 조기에 달성하는 지름길입니다.
SCHD의 배당성장 복리 원리와 세후 필요 자금 계산법은 이전 글에 상세히 분석해 두었습니다.
SCHD 월 100만원 받으려면 4억7천만원? 계산엔 빠진 게 있습니다
4. 인사이트 ③: 뼈아픈 실패담: AT&T와 QYLD(1세대 커버드콜) 손절의 교훈
그 역시 8년의 투자 기간 동안 뼈아픈 시행착오를 겪었습니다.
- AT&T 배당컷의 충격: “연금보다 좋다”는 말만 믿고 샀다가 6개월 만에 배당 삭감과 주가 폭락을 맞아 손절했습니다. 부채가 많고 성장이 멈춘 기업은 고배당이라도 피해야 합니다.
- 1세대 커버드콜(QYLD)의 한계: 100% 콜옵션을 매도하는 QYLD는 상승장에 참여하지 못하고 주가가 제자리걸음을 걷는 구조적 문제를 확인하고 전량 손절했습니다.
- 지수형 커버드콜(JEPQ 등)로 교체: 원금이 녹아내리지 않고 토탈 리턴이 우상향하는 액티브 커버드콜을 골라내야 합니다.
과거 배당컷을 당했던 AT&T와 1세대 커버드콜 QYLD의 실패를 딛고 포트폴리오를 재편하면서 마침내 흔들리지 않는 월 배당 500만원의 기반을 다졌습니다.
커버드콜 ETF의 구조적 원리와 분배금이 깎이기 직전에 나타나는 전조 증상은 아래 글들을 함께 참고하세요.
커버드콜 ETF는 왜 배당을 많이 줄까?|월배당 10%의 진짜 원리
월배당 ETF 배당 삭감 징후 3가지|분배금 깎이기 전에 꼭 봐야 할 위험 신호
5. 인사이트 ④: 4억~5억으로 완성하는 3단 연금 파이프라인
그는 굳이 10억~20억 원의 거액이 없어도 주택과 공적연금을 결합하면 4억~5억 원으로도 충분히 파이어가 가능하다고 조언합니다.
| 구분 | 보유 자산 조건 | 월 예상 현금흐름 구성 | 합산 월 소득 |
|---|---|---|---|
| 주택 보유 시 (5억 자가) | 주식 2억 원 + 자가 주택 | 주택연금 150만 + 국민연금 100만 + 주식배당 100만 | 월 약 350만 원 (안정적 은퇴) |
| 무주택 은퇴 시 | 주식 4억 ~ 5억 원 | 주식배당(연 7%) 200만 + 국민연금 100만 | 월 약 300만 ~ 500만 원 |
개인의 주거 상황과 연금 보유 여부에 따라 4억~5억 규모의 금융자산으로도 생활비 일부를 보완하는 설계가 가능하다는 월 배당 500만원 사례를 보여줍니다.
연령대별 추천 실전 포트폴리오 로드맵
결국 월 배당 500만원을 만드는 핵심은 단일 종목 레버리지의 도박이 아니라, 지수와 배당의 균형을 맞춘 시스템 구축에 있습니다.
| 연령대 | 핵심 투자 전략 | 추천 포트폴리오 비중 |
|---|---|---|
| 2030 세대 | 시드 확장 집중 (회복 기간 충분) | AI/반도체/지수 ETF 90% + 템배거 개별주 10% |
| 4050 직장인 | 은퇴 10년 전 (성장과 배당 균형) | 반도체/지수 70% + 배당성장(SCHD 등) 30% |
| 은퇴 직전 세대 | 즉각적 현금흐름 세팅 | 지수 30% + 고배당 커버드콜(JEPQ 등) 40% + 우량 성장주 30% |
조급한 대박 대신 ‘마르지 않는 시스템’을 구축하세요
최근 단일 종목 레버리지나 초고배당 단일 커버드콜에 인생을 걸고 올인했다가 계좌가 녹아내리는 투자자가 많습니다.
하지만 8년간 시장에서 살아남아 경제적 자유를 이룬 진짜 고수의 비결은 ‘지수 1등 성장주로 성장을 챙기고, 검증된 배당 ETF로 하방을 지키는 균형’에 있었습니다.
조급함을 버리고 10년 뒤를 바라보며 한 주씩 모아간다면 여러분도 월 배당 500만원의 든든한 평생 월급을 만들어낼 수 있습니다.
오늘 정리해 드린 배당+성장 하이브리드 전략을 여러분의 포트폴리오에 적용해 흔들림 없는 노후를 준비하시길 바랍니다.
※ 본 글은 유튜브 ‘싱글파이어’ 채널의 공개 인터뷰 사례를 바탕으로 작성된 금융 분석 콘텐츠이며 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자에 따른 손익 책임은 투자자 본인에게 있습니다.